• 소개·안내
    • 안내문
    • 맞춤형 회생컨설팅
    • 도산법전문변호사
    • 기업법무팀 소개
    • 기업법무팀 인사말
    • 기업회생연구소브로셔
    • 기업회생절차 업무
    • 기업 채무조정제도
    • 기업회생 재신청업무
    • 도산법·기업법률자문
    • 일반법무서비스
    • 찾아오시는길
  • 법인회생
    • 기업회생신청가이드
    • 법인회생제도
    • 법인회생 필요성·혜택
    • 법인회생절차 흐름
    • 법인회생 비용과 준비서류
    • 법인회생 묻고답하기
    • NPL vs 회생절차
    • 회생법(회생/파산) 실무
  • 일반회생
    • 일반회생제도
    • 일반회생 대상
    • 일반회생 흐름
    • 일반회생 비용과 준비서류
    • 일반회생 신청서(예시)
    • 회생법(회생/파산) 실무
  • 간이회생
    • 간이회생제도
    • 간이회생 혜택·필요성
    • 간이회생절차 흐름
    • 간이회생 비용과 준비서류
    • 회생법(회생/파산) 실무
  • 법인파산
    • 법인파산 신청가이드
    • 법인파산제도
    • 법인파산 필요성
    • 법인파산의 내용
    • 법인파산 흐름·비용·준비물
    • 법인파산 묻고답하기
    • 회생법(회생/파산) 실무
  • 개인회생파산
    • 개인회생제도
    • 개인회생 비용·준비서류
    • 개인회생外 유사제도
    • 신용회복제도총람
    • 개인파산제도
    • 개인파산 비용·준비서류
    • 면제재산·압류금지재산
    • 면책·복권
  • 경매·NPL
    • 법원경매절차
    • 강제집행·경매
    • 경매대처방안
    • NPL접근방법
    • 유치권관련 분쟁
    • 대항력관련 분쟁
    • 등기관련 분쟁
    • 주담대 채무조정
    • 회생절차vs근저당권
  • 인수합병
    • 기업가치극대화TF
    • Strategy·Checklist
    • 기업가치평가
    • 기업가치극대화전략
    • 우회상장
    • 유상증자
    • 합병 Mergers
    • 투자유치
    • 인수개발
    • 영업권양수도
    • 회생기업 인수합병
    • 회생기업 MnA절차
    • 회생기업 MnA타이밍
    • 회생기업 인수사례
    • 파산법인 자산양수
    • 회생기업 MnA컨설팅
  • 상장폐지
    • 상장폐지 대응전략TF
    • 상장폐지 요건
    • 코스닥시장 퇴출요건
    • 코스피 관리종목지정·상폐
  • 고객센터
    • 공지사항
    • 자주하는 질문
    • 언론보도
    • 법률상식
    • 온라인상담
    • 성공사례
    • 진로제시경영진단
    • 신용회복자가진단
    • 회생법실무
    • NPL vs 회생절차
    • 나의 사건검색
인수합병
회생기업 인수합병
주소복사


◈ 회생기업 인수합병


◎ 회생법인의 M&A


기업회생절차 진행 상태에 있어서 회생법인 M&A는 회생계획 인가 전 또는 인가 후 M&A 모두 가능합니다.


1. 회생계획 인가 전 M&A

1) M&A 추진 시기별로 구분할 때 회생계획 인가 전 M&A를 추진하는 경우의 특징은 다음과 같습니다.

- 채무자가 채권단의 동의를 받아낼 만한 독자생존 방식의 회생계획의 수립이 곤란할 경우 또는 회생절차 신청 이전 또는 회생절차 신청 이후 회생계획 인가 이전에 M&A를 진행하고,

- 회생계획 인가에 오랜 시간이 소요될 경우 영업력 악화로 인한 기업가치의 하락을 방지하기 위해 신속한 M&A 추진이 가능하며,

- M&A에 의한 일시변제를 내용으로 하는 회생계획안을 관계인집회에 상정하여 결의함으로써 회생계획안 인가 후 즉시 법정관리를 조기졸업 할 수 있습니다.

- 회생절차개시신청 이전에 M&A를 준비하여 회생절차를 신청하는 경우를 실무상 사전계획안(Prepackaged plan)에 의한 M&A라고 합니다.

​​

2) M&A 방식별로 구분할 때 제3자 배정 신주인수 방식으로 그 특징은 다음과 같습니다.

- 자본잠식 상태의 기존주주를 대폭 감자한 이후, 잠ㅈ재인수자에게 제3자 배정 유상증자를 통해 지배주주가 되도록 하고, 유상증자 대금으로 회생채무를 일시변제 할 수 있고,

- 감자를 위한 주총 특별결의나 채권자보호절차 불필요, 자본잠식일 경우 주주의 관계인집회 의결권 미부여로 지배구조 변경이 신속합니다.

​​

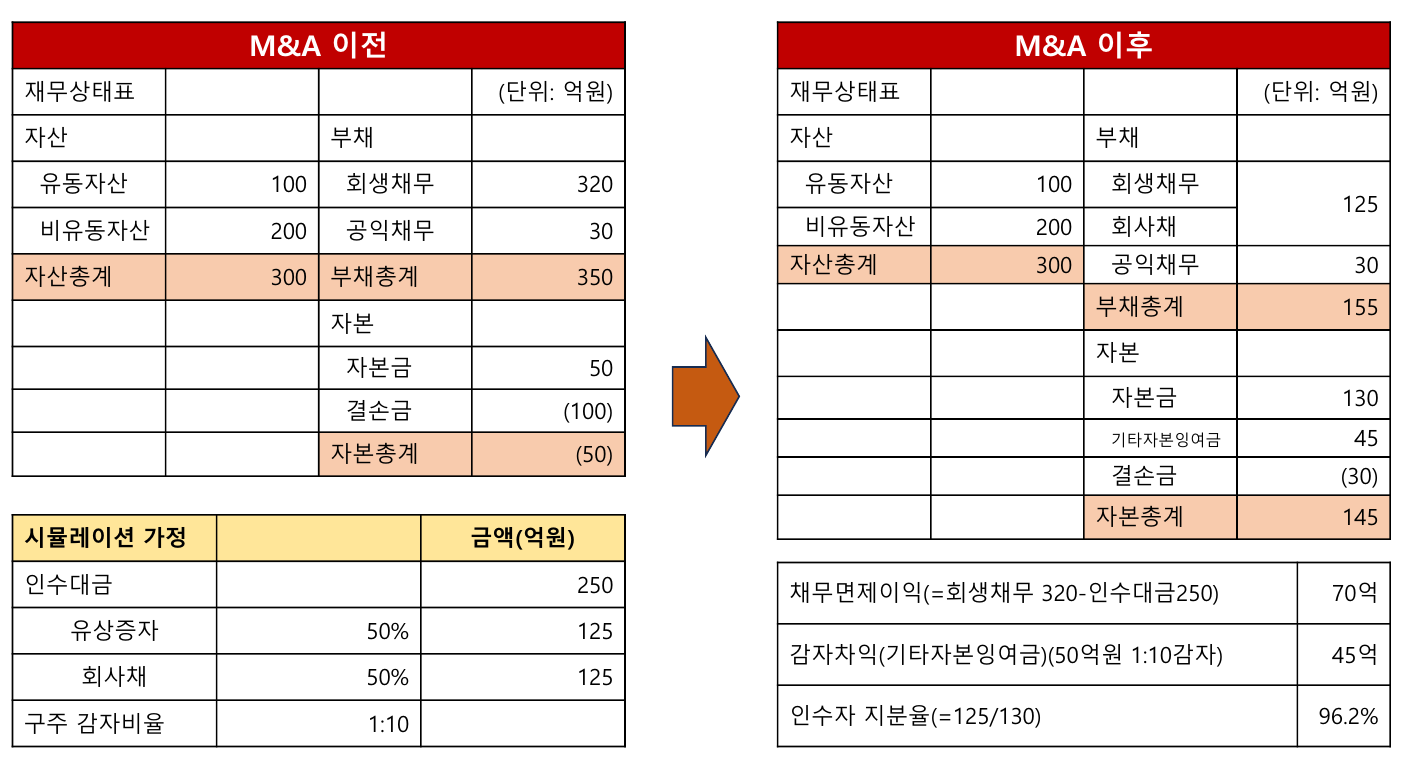
3) 회생계획 인가 전 M&A 방식에 의한 회생회사의 권리변경 및 제3자 배정 유상증자의 경우

- 인수대금에 의한 회생채무의 일시 변제로 인수 후 회사의 재무구조는 건전해지며, 기존 주주에 대한 추가 감자로 인수자의 지분율도 90% 이상 확보 가능합니다.


(1) 인수대금은 유상증자와 회사채의 형태로 회사에 투입되게 되며, 회생채무에 비해 인수대금 규모가 적을 경우 부족한 부분은 탕감 또는 출자전환 됩니다.(채무면제이익은 결손보전 처리됩니다.)

​

(2) 기존 주주는 대폭적으로 감자되며 일부 회생채무에서 출자전환되는 부분만이 소수지분으로 들어오게 되어 대부분의 경우 인수자는 90% 이상의 지분을 확보하게 됩니다.

​

(3) 인수자는 인수시점의 자산 전체와 공익채무(회생인가 이후의 정상적인 영업채무 등)만을 승계하게 되며, 감자차익과 채무면제이익 등으로 인해 자본구조가 매우 건전해진 회사를 인수할 수 있습니다.

​

(4) 채권단과 협상에 있어서, 법원이 전반적인 M&A 절차를 주도하여 진행하기는 하지만 회생계획안 가결을 위한 채권단 동의가 M&A의 절대적 요인이 됩니다.(회생절차 개시 당시 변제조건에 비해 불리하지 않은 조건의 경우 동의 절차 불필요합니다.)

​

​

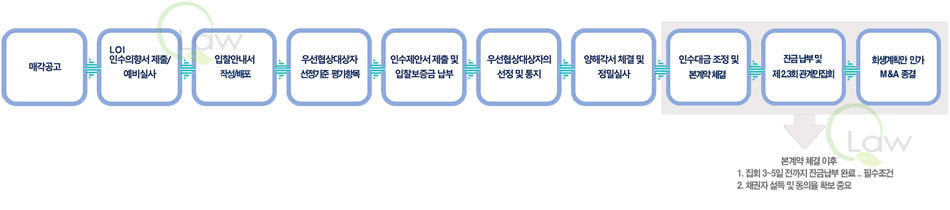
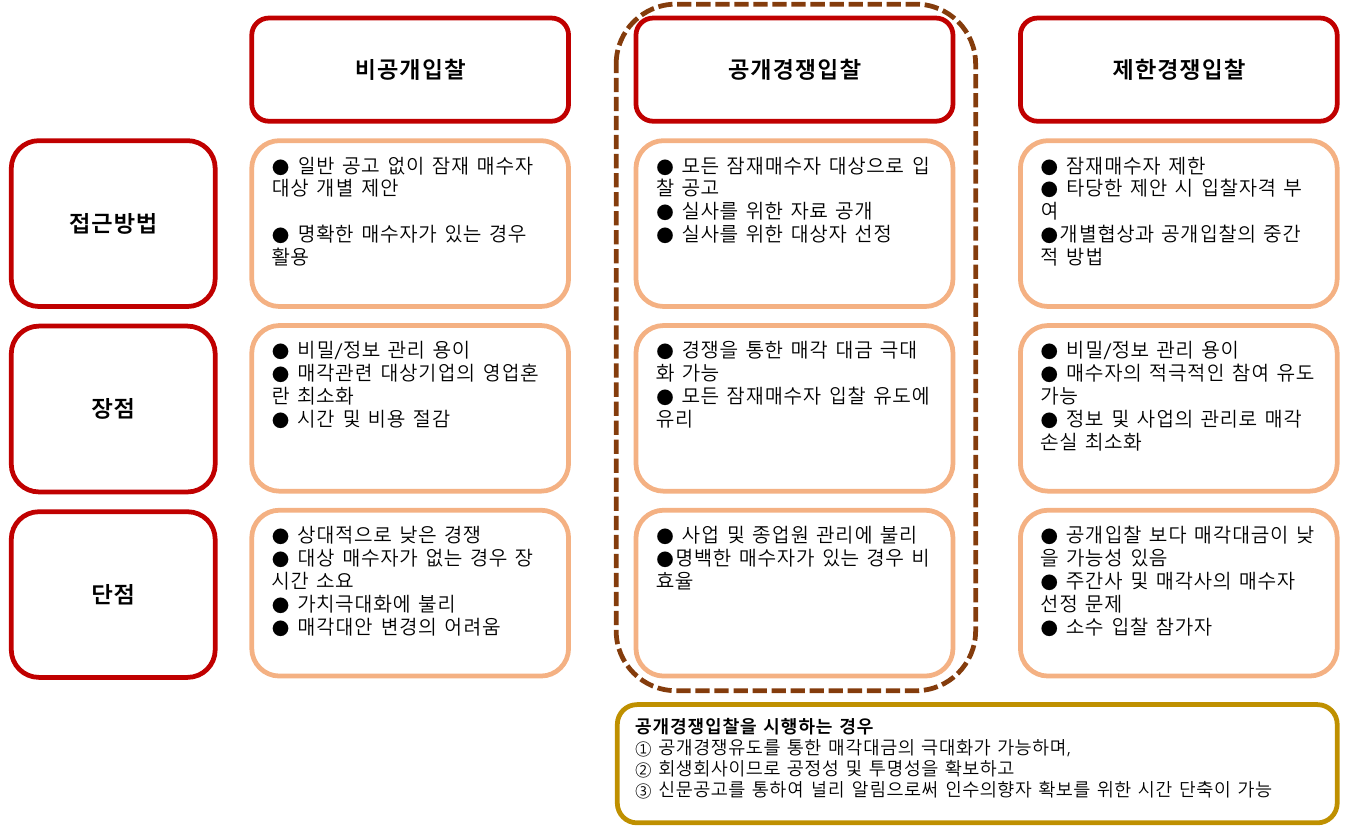
4) 회생절차에서의 M&A시 매각방법


5) 주요 이해관계자에 대한 이해조정

이해관계자들 간의 협상 및 이해 조정을 효과적으로 수행하는 것이 매우 중요합니다.

(1) 입찰과정 및 심사과정의 관리방안

- 입찰과정의 시비해소 – 입찰장소 및 입찰시간의 엄격한 제한 등

- 입찰과정의 공정성 유지 – 관련직원의 최소 인원참여, 변호사 입회 등

- 입찰과정 및 심사과정의 철저한 보안유지 – 언론 최대한 차단, 관계자 외 직원 차단 등

- 객관적이고 합리적인 심사 평가표 작성 – 매수가격 등 심사평가기준상 최고득점자를 우선 협상대상자 및 차기협상자로 선정하고, 심사 시 입찰가격, 자금조달능력, 고용승계, 경영능력, 향후 사업계획, 매각일정 준수능력, 이해관계의 상충이 없을 것 등을 고려해야 합니다.

​

(2) 우선협상대상자와의 협상방안

- 양해각서(MOU) 체결 시 – 이해당사자 요구사항 충분히 반영하여, 배타적 협상, 인수가격의 조정범위, 상세실사기간, 임직원 고용 등

- 우선협상대상자 정밀실사 – 최선의 매각조건을 도출하기 위한 협상진행하고, 쟁점사안별, Agenda별로 지속적인 Follow-up 유지해야 합니다.

​

(3) 우선협상대상자 선정단계

우선협상대상자 선정 → 법원 보고 및 승인 → 양해각서(MOU)체결 → 정밀실사 준비(우선협상대상자의 정밀실사에 대한 준비)

​

(4) 정밀실사 및 계약 체결단계

- 정밀실사: 질문 및 요청사항에 대한 대응

- 최종 투자제안서 접수: 가격 조정 요청서 접수 및 확인

- 매각가액 및 조건 확정: 투자가액 및 투자조건 협상 지원

- 투자계약 체결: 협상 결과를 토대로 최종 투자계약 체결

- 계약이행 및 거래종결: 채권단 승인, 법원의 인가

​

(5) 회생계획안 인가단계

- 회생계획안 작성: 인수대금에 맞게 작성하고, 청산가치보장의 원칙 준수 여부 확인.

- 채권자 설득: 사전동의율(회생담보권자 3/4, 회생채권자 2/3) 체크

채권자 사전접촉 및 실무자 필요사항 적극 지원하여 동의 유도

채무조정에 대하여 부동의 성향을 보이는 채권자에 대한 사전대책 수립

- 이해관계인 집회: 회생담보권자 3/4 이상 및 회생채권자 2/3 이상의 인가요건 가결.

- 법원 허가: 법원은 집회 이후 조세채무변제, 고용승계계약 등 실무상 관행준수 여부 확인한 후 회생계획안 인가 결정.

​

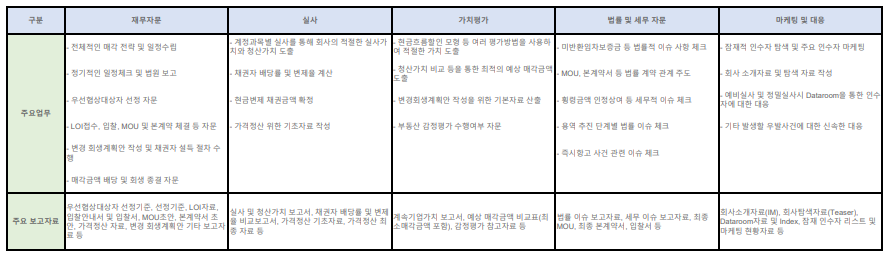
(6) 회생회사 M&A시 업무별 주요 자료


2. 회생계획 인가 후 M&A


1) M&A 추진 시기별로 구분할 때 회생계획 인가 후 회생절차 종료 전의 M&A를 추진하는 경우의 특징은 다음과 같습니다.

(1) 인가된 회생계획안의 이행이 불가능하거나 회사 매각을 통한 조기 변제 등의 경우 관리인에 의해 추진되는 일반적인 M&A로 통상 6개월 정도 소요되고,

​

(2) 잠재인수자의 인수대금을 재원으로 일시변제를 내용으로 하는 변경회생계획안의 가결로 회생절차 종료됩니다.

​

​

2) M&A 방식별로 구분할 때 제3자 배정 신주인수 방식으로 그 특징은 다음과 같습니다.

(1) 일정 비율의 변제할 채권을 제외한 나머지 회생채권을 신주발행으로 출자 전환시킨 후 자본 잠식 상태의 기존주주를 대폭 감자한 이후, 잠재인수자에게 제3자 배정 유상증자를 통해 지배주주가 되도록 하고, 유상증자 대금으로 회생채무를 일시변제 할 수 있고,

​

(2) 감자를 위한 주총 특별결의나 채권자보호절차 불필요, 자본잠식일 경우 주주의 관계인집회 의결권 미부여로 지배구조 변경이 신속합니다.

​

(3) 회생회사 M&A시 법원에서 가장 일반적이고 선호하는 방식이라고 할 수 있습니다.

​

​

3) 회생계획 인가 후 회생절차 종료 전의 M&A 방식에 의한 제3자 배정 유상증자의 경우

(1) 변제할 채권 및 출자 전환된 회생채권자의 지분을 인수하여 법정관리를 조기 종결하는 것을 전제로, 잠재인수자에게 제3자 배정 유상증자를 통해 지배주주가 되도록 하고, 유상증자대금으로 변제할 채무를 일시에 변제하고 회생절차를 조기에 종결합니다.

​

(2) 잠재인수자와 회생회사 간에 사업가치의 극대화를 위한 합의를 토대로 회생채권자 동의(회생담보권자 3/4 이상, 회생채권자 2/3 이상)로 회생계획의 인가를 받은 후에 진행되는 M&A일 경우 기업가치 극대화를 위한 가장 바람직한 방법이라고 할 수 있습니다.

​

(3) 잠재인수자의 경우 높은 부채비율, 기타 우발채무 등을 최적으로 조정한 후 회사의 중장기 발전전략의 연속성, 재무구조 개선 등 영업 및 재무안정성 확보, 안정적인 지분의 확보를 도모할 수 있습니다.


법률사무소 윈앤윈 | 대표자: 채혜선 | (06634) 서울특별시 서초구 서초중앙로22길 17(서초동), 메가스터디 서초오피스빌딩 2층
TEL : 18111-428(전국대표), (02)5432-428, 010-6541-1145(긴급) | FAX : (02)6008-7116 | E-mail : hoisaeng@naver.com
광고책임 : 변호사 채혜선 Copyright (c) 2023 법률사무소 윈앤윈 변호사 채혜선 기업회생연구소(Joseph) All Rights Reserved.